


고방 앱에서
더 쉽고 편리하게
이용해보세요!
더 쉽고 편리하게
이용해보세요!

청년특례전세대출보증, 35세가 넘으면 못 받는 줄 알았나요?
2026년 10월 19일(월)부터 대상 나이가 34세 이하에서 39세 이하로 넓어져요.
나이 한 살 차이로 문턱에서 돌아섰던 30대 후반 세입자라면 다시 따져 볼 만한 변화예요.
청년특례전세대출보증은 HF가 청년의 전세대출 전액을 보증해 은행 대출을 쉽게 해 주는 제도예요.
대출 규제로 빌릴 수 있는 돈이 줄면서 올해 1~7월 30대가 집값에 보탠 증여·상속 자금은 약 3조 5,000억 원으로, 작년 한 해 2조 8,624억 원을 이미 넘겼어요.
모자란 돈을 가족에게서 채우는 흐름이 전세에서도 나타날 가능성이 커요.
그래서 보증 한도를 먼저 확인하고 모자란 금액만 가족 도움이나 저축으로 채우는 순서가 부담을 줄이는 길로 보여요.
이 글에서는 새 자격 조건, 한도 계산, 부모님께 받는 돈의 세금 기준 세 가지를 알려드릴게요.
 청년특례전세대출보증, 10월 19일부터 누가 새로 받을 수 있나요?
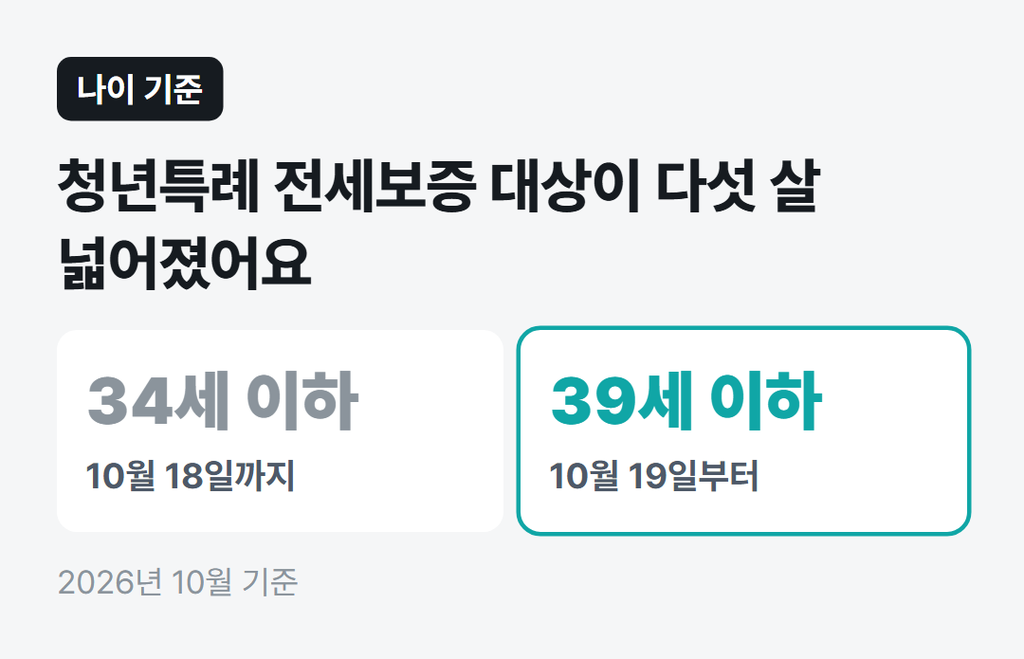
만 39세 이하 무주택자이고 연 소득이 7,000만 원 이하면 대상이에요.
지금까지는 34세 이하만 받을 수 있었으니, 35~39세 다섯 살 구간이 새로 들어온 셈이에요.
이 보증이 대출 문턱을 낮추는 이유는 은행이 떠안는 위험이 사실상 없어지기 때문이에요.
나이 기준이 바뀐 폭을 한눈에 보면 이래요.
 가구 형태별 소득 기준과 한도
부부는 소득을 합산해 보는데요, 신혼부부는 둘 중 한 명만 기준에 맞아도 돼요.
한도도 가구 형태에 따라 갈리니 아래 표에서 자기 상황부터 찾아보세요.
| 구분 | 소득 기준 | 대출 한도 |
|---|---|---|
| 39세 이하 1인 청년 | 연 7,000만 원 이하 | 보증금 90% 안에서 최대 2억 원 |
| 부부 | 합산 소득으로 판단 | 보증금 90% 안에서 최대 2억 원 |
| 신혼부부 | 한 명만 기준 충족해도 가능 | 보증금 90% 안에서 최대 3억 원 |
| 자녀 있는 가구 | 합산 소득으로 판단 | 보증금 90% 안에서 최대 3억 원 |
보증금 2억 2,000만 원 전셋집이라면 90%인 1억 9,800만 원이 계산상 한도라는 뜻이에요.
다만 실제 대출액은 은행 심사로 정해져서 상담 전에 확정할 수는 없어요.
 보증금이 모자라면 부모님께 받은 돈에도 세금이 붙나요?
10년간 5,000만 원까지는 증여세 없이 받을 수 있어요.
국내에 사는 성인이 지난 10년 동안 부모·조부모에게 다른 증여를 받지 않았다면 기본공제가 이만큼 적용되거든요.
주의할 점은 공제 한도를 받은 시점마다 새로 주는 게 아니라 10년을 묶어 계산한다는 것이에요.
예전에 받은 돈이 있다면 이번 금액과 합쳐 따져야 하는데요, 그래서 같은 5,000만 원이어도 결과가 갈려요.
 기본공제 5,000만 원이 계산되는 방식
전세금을 보태 받기 전에 확인할 건 네 가지예요.
빌리는 형태라면 차용 기록부터 남겨 두는 것이 나중에 증여로 다시 계산되는 일을 막는 방법으로 보여요.
 보증 한도를 계산했다면 방은 어떻게 고르면 되나요?
한도 안에 들어오는 보증금부터 거르는 게 먼저예요.
나이 때문에 포기했던 전세라도 이제 소득 기준과 보증금 90% 한도만 맞으면 선택지가 다시 열려요.
고방에서 지역과 보증금 조건을 정해 두면 한도 안의 전셋집만 추려 볼 수 있어요.
계약 전에는 악성 임대인 정보 공유 조회로 집주인 이력까지 확인해 두면 보증금을 지키는 데 도움이 돼요.
 청년특례전세대출보증 신청 전에 놓치기 쉬운 건 뭔가요?
확대된 나이 기준은 10월 19일 시행일부터 적용돼요.
그 전에 상담을 받으면 34세 기준으로 안내받을 수 있으니 날짜부터 맞춰 두세요.
소득 7,000만 원, 보증금 90%, 부모님 지원 10년 합산 이 세 숫자를 계약 전에 맞춰 두면 잔금일에 돈이 비는 일을 줄일 수 있어요.
지금 고방에서 내 보증 한도에 맞는 전셋집을 찾아보세요!

공유
청년 지원·절약 정보
매주 핵심만 골라 받아보세요!

구독하기
 댓글 작성 중
 댓글작성


휴대전화 카메라로 QR 스캔하고 앱 설치해 보세요!
